2024年中国金融行业网络安全市场全景图 互联网安全服务的崛起与变革
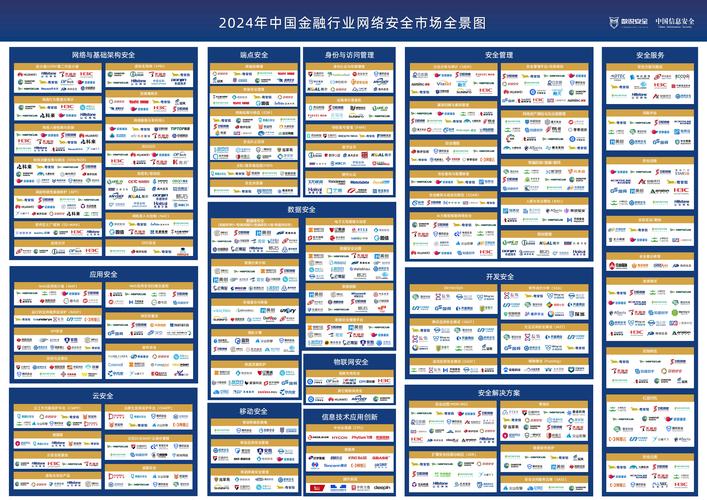
随着金融行业数字化转型的深入和监管政策的持续加码,网络安全已成为金融机构稳健运营的生命线。2024年,中国金融行业网络安全市场呈现出全新的格局,其中互联网安全服务作为关键组成部分,正经历着从被动防御到主动免疫、从单点产品到综合服务的深刻变革。本文将绘制2024年中国金融行业网络安全市场全景图,并深入剖析互联网安全服务在这一领域的战略地位与发展趋势。
一、市场背景:金融网络安全需求全面爆发
2024年,中国金融行业网络安全市场继续保持高速增长。据行业统计,市场规模已突破300亿元人民币,年复合增长率超过20%。驱动力主要来自三方面:
- 政策合规压力加大:《数据安全法》《个人信息保护法》《关键信息基础设施安全保护条例》以及金融行业等保2.0、银保监会《银行保险机构信息科技外包风险监管办法》等法规的深入实施,迫使金融机构大幅增加安全投入。
- 业务线上化与开放化:开放银行、数字信贷、互联网保险等新业态的普及,使得金融业务边界不断扩展,攻击面急剧增加。
- 高级威胁持续进化:针对金融行业的APT攻击、勒索软件、供应链攻击和DDoS攻击日益猖獗,传统边界防护手段捉襟见肘。
在此背景下,互联网安全服务从“可选项”变为“必选项”,成为金融机构构建弹性安全体系的核心支柱。
二、金融行业网络安全市场全景图
2024年金融行业网络安全市场可划分为四大层级:
- 基础安全层:包括防火墙、IPS、UTM、终端防护等传统硬件与软件,市场趋于成熟,但云化和服务化转型明显。
- 数据安全层:涵盖数据分类分级、加密、脱敏、防泄漏、数据库审计等,成为增速最快的细分领域之一。
- 应用与业务安全层:包括Web应用防火墙、API安全、反欺诈、业务风控等,直接保障金融交易与用户交互安全。
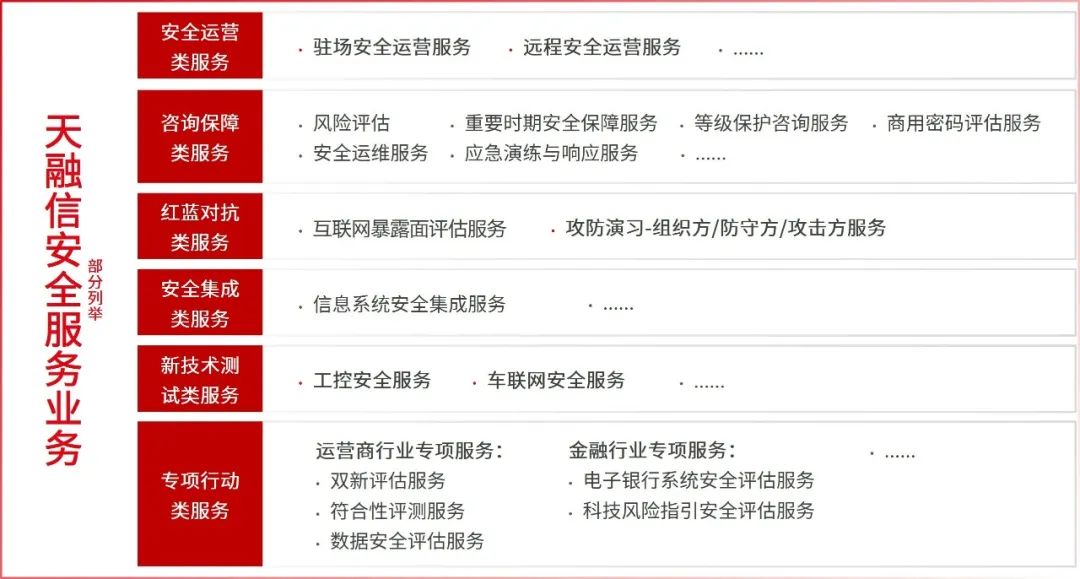
- 安全服务与运营层:包括安全咨询、风险评估、渗透测试、安全托管服务、威胁情报、应急响应等,互联网安全服务正是这一层的核心业态。
从竞争格局看,既有传统安全厂商(如奇安信、深信服、启明星辰)向服务化延伸,也有新兴互联网安全公司(如阿里云、腾讯安全、知道创宇)凭借云原生和威胁情报能力快速渗透金融客户。专业安全服务商(如绿盟、天融信)通过托管检测与响应服务赢得中小金融机构青睐。
三、互联网安全服务在金融行业的核心应用
互联网安全服务以订阅式、按需交付、持续运营为特征,在金融行业主要呈现以下形态:
- 安全托管服务:针对金融机构安全人员短缺的痛点,提供7×24小时监控、告警、遏制与恢复。尤其适合城商行、农商行和保险分支机构。
- 云安全服务:随着金融云普及,云原生安全服务(如云WAF、云抗D、云堡垒机、容器安全)成为刚需,实现安全能力与云环境的无缝集成。
- 威胁情报与攻击面管理:通过外部攻击面测绘、暗网监控、漏洞情报推送,帮助金融机构提前发现仿冒域名、数据泄露和即将到来的攻击。
- 渗透测试与红蓝对抗:模拟真实攻击者行为,检验金融业务系统的防御纵深,已成为监管验收和业务上线的必经环节。
- DDoS防护与CDN安全:金融交易高峰期(如促销、申购日)极易遭受大流量攻击,云端清洗和流量调度服务保障业务连续。
- API安全与反爬虫服务:针对开放银行和移动App的API接口,提供行为分析、参数篡改防护和机器人管理,防止数据爬取和交易劫持。
四、关键技术趋势与创新方向
2024年,互联网安全服务在金融领域呈现出以下技术趋势:
- AI原生安全:利用大模型进行日志分析、告警降噪、攻击链还原和自动化响应,将平均检测与响应时间缩短50%以上。
- 零信任架构落地:以身份为中心,持续验证,动态授权,已在多家股份制银行远程办公和第三方接入场景中部署。
- 安全编排自动化与响应:通过SOAR平台整合多源安全服务,实现剧本化处置,缓解金融安全运营中心的人力压力。
- 隐私计算与数据沙箱:在合规前提下实现数据共享与联合风控,催生新的安全服务形态。
- 勒索软件防护与数据免疫:结合不可变存储、行为检测和快速恢复服务,应对勒索攻击对金融数据的致命威胁。
五、挑战与展望
尽管市场前景广阔,互联网安全服务在金融行业仍面临挑战:
- 服务标准化与效果量化不足:金融客户对安全服务的效果难以衡量,缺乏统一的服务水平协议和评价体系。
- 数据主权与外包风险:监管对安全服务商的外包集中度、数据出境和供应链安全提出更高要求。
- 价格竞争与人才短缺:服务同质化导致价格战,同时既懂金融业务又懂攻防的安全专家极度稀缺。
展望2025年及以后,中国金融行业互联网安全服务将呈现以下走向:
- 从产品到平台到服务:安全能力全面云化、服务化,安全即服务模式成为主流。
- 一体化安全运营:打通基础安全、数据安全、应用安全与互联网安全服务,构建统一的安全运营中心。
- 监管科技与安全融合:合规科技与安全服务深度整合,实现自动合规检查和风险报送。
- 生态化合作:金融机构、云服务商、安全厂商、监管机构形成协同联防生态,共同抵御系统性网络风险。
##
2024年中国金融行业网络安全市场全景图清晰显示:互联网安全服务不再是传统硬件与软件的附属品,而是驱动金融安全体系向主动化、智能化、服务化演进的核心引擎。面对复杂多变的攻击态势和日趋严格的合规要求,金融机构唯有拥抱互联网安全服务,构建持续监测、快速响应、弹性恢复的安全能力,方能在数字化浪潮中行稳致远。对于安全服务提供商而言,深入理解金融业务场景、提升服务交付质量、强化AI与数据驱动能力,将是赢得市场的关键。
如若转载,请注明出处:http://www.rnjczx.com/product/23.html
更新时间:2026-10-24 17:53:35